风险评估报告与商业计划书:企业融资方案设计中的协同应用
在南宁智原启商务信息咨询日常对接的融资咨询案例中,一个高频现象值得关注:不少企业拿着精心排版的商业计划书去路演,却在尽调环节因为风险评估报告的数据缺口被投资人问住。另一类企业则相反,材料堆满了各类测算表格,却讲不清自身的成长逻辑。问题的根源,往往不在于企业质地,而在于融资材料之间缺乏协同。
为什么单靠一份材料撑不起融资方案
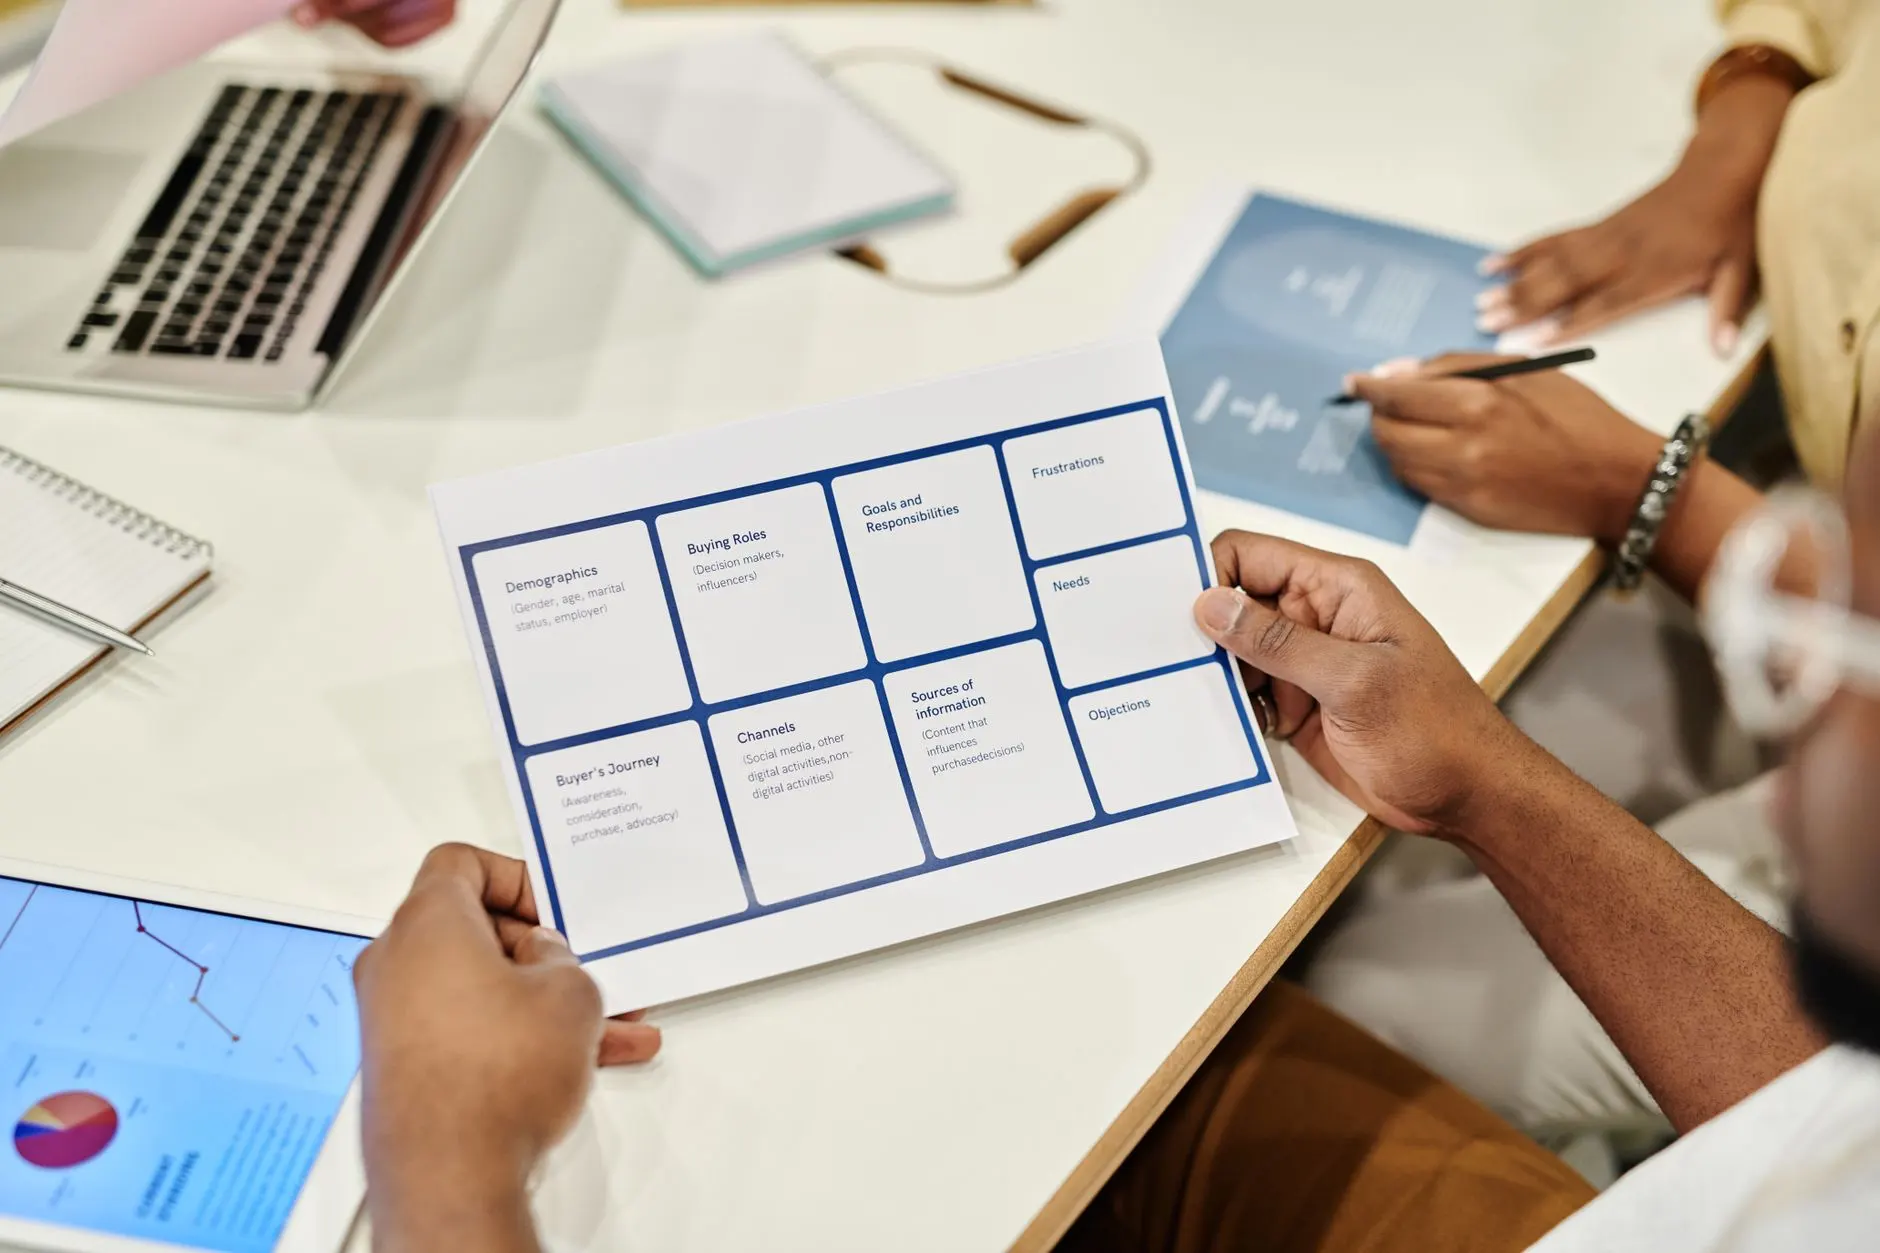
融资方案本质上是一套"证据链"。商业计划书回答的是"这门生意值不值得投",风险评估报告回答的是"最坏情况下会怎样",投资可行性报告则从资金方视角验证"投多少、怎么投、何时退"。三者视角不同,缺任何一环,投资人的决策链条就会断裂。
从实务数据看,尽调阶段被要求补充材料的项目中,超过六成集中在风险量化与财务假设的交叉验证环节——这恰恰是单份材料无法自证的盲区。
三类报告的功能分工与技术要点
把这几类材料的功能拆开看,会更清楚它们各自的不可替代性:
- 商业计划书:核心是市场容量测算、竞争壁垒论证与团队执行力呈现,重点在"增长逻辑"。
- 风险评估报告:需要覆盖政策、市场、财务、运营、技术五类风险,并对每一类给出概率区间与缓释措施。
- 投资可行性报告:偏财务工程,涉及现金流折现、敏感性分析、盈亏平衡点测算,是融资方案定价的基础。
而项目建议书通常出现在更早期,用于内部立项或政府申报,它与商业计划书的最大区别在于:前者面向决策层做"要不要做",后者面向投资人做"值不值得投"。
协同应用的关键:让数据在文件之间"对得上"
高质量的融资方案,要求商业计划书里的营收预测,必须与投资可行性报告中的现金流模型同源;风险评估报告识别的关键风险,要在商业计划书的应对策略中有回应。这种交叉引用关系,是专业机构与模板化写作的分水岭。
以智原启服务过的一家制造业客户为例,初版材料中商业计划书预测三年复合增长40%,但风险评估报告的敏感性分析显示,原材料价格波动15%即可吞噬全部利润。两份材料"打架",投资人自然会质疑预测的严谨性。调整后,团队在商业计划书中加入了价格联动机制说明,并在可行性报告中补充了套期保值方案,材料之间形成互证,融资推进明显顺畅。
给正在筹备融资的企业三点可执行建议:
- 先做风险评估,再写商业计划书——让增长假设经得起压力测试;
- 统一财务模型的底层参数,避免各文件数据冲突;
- 把投资可行性报告作为融资方案定价的锚点,而非事后补充。
融资材料不是文档的堆砌,而是一套逻辑自洽的论证系统。南宁智原启商务信息咨询在服务中始终强调:商业计划书、风险评估报告、投资可行性报告与项目建议书之间的协同深度,往往决定了融资方案能否经得起专业投资人的审视。